Seguro de Moto en Panamá 2026: Tipos, Costos y Cuál Elegir
Seguro de Moto en Panamá 2026: Tipos, Costos y Cuál Necesitas
Comprar una moto en Panamá es uno de esos momentos que se sienten como libertad pura: la cuota ya está resuelta, el casco nuevo huele a estreno y las calles de la ciudad de repente parecen tuyas. Pero entonces aparece una palabra que detiene la emoción por un segundo: seguro. Y con ella, una lluvia de preguntas. ¿Es obligatorio? ¿Qué tipo me conviene? ¿Por qué un amigo paga una cosa y tú otra completamente distinta? Si alguna de estas dudas te suena familiar, estás en el lugar correcto.
Esta guía existe para resolver, en lenguaje claro y sin tecnicismos innecesarios, todo lo que necesitas saber sobre el seguro de moto en Panamá en 2026. La idea no es venderte nada ni empujarte hacia ninguna compañía. Es justo lo contrario: queremos que llegues a la mesa de cotización sabiendo exactamente qué preguntar, qué comparar y qué decisión tiene sentido para tu bolsillo y tu estilo de vida. Aquí no vas a encontrar nombres de aseguradoras ni rankings; vas a encontrar criterio.
Vale la pena decirlo desde el arranque para que no haya malentendidos: Honda Motos Panamá no vende seguros. Lo nuestro es la moto, los repuestos originales y el servicio autorizado. Este contenido es puramente educativo, pensado para que tomes una decisión informada y camines seguro por el proceso. Somos tu aliado en la moto; el seguro lo contratas con la compañía que tú prefieras.
Y antes de arrancar: conduce siempre con casco y licencia vigente. Ningún seguro reemplaza esos dos hábitos.
En las próximas secciones vamos a recorrer, paso a paso, lo esencial: qué parte del seguro es obligatoria y qué parte es opcional, los tipos de cobertura que existen, qué incluye cada uno, de qué depende realmente el costo, cuál conviene según tu perfil y, por último, cómo cotizar de manera inteligente. Al final tendrás un panorama completo. Empecemos por la pregunta que todos se hacen primero.
¿Es obligatorio el seguro de moto en Panamá? SOAT explicado sin vueltas
Vamos directo a la duda número uno, porque merece una respuesta sin rodeos: sí, en Panamá existe un seguro de moto obligatorio por ley. Se llama Seguro Obligatorio Básico de Accidentes de Tránsito, conocido por sus siglas como SOAT, y la norma lo exige para todos los vehículos a motor que circulan por las vías del país. Las motocicletas no son la excepción. Si tu moto va a rodar por una calle panameña, el SOAT debe estar vigente. Punto de partida resuelto.
Este requisito no es un capricho administrativo ni una letra pequeña escondida. Está respaldado por el marco legal panameño, que puedes consultar directamente en el texto de la ley que regula el Seguro Obligatorio Básico de Accidentes de Tránsito, publicado por la Superintendencia de Seguros. Tener esa fuente a mano es útil: cuando entiendes de dónde viene la obligación, dejas de verla como un trámite molesto y empiezas a verla como lo que es, una regla de convivencia vial. En el día a día, la Autoridad del Tránsito y Transporte Terrestre (ATTT) es la entidad que vela por que los vehículos circulen cumpliendo con sus requisitos, incluido el SOAT.
SOAT moto Panamá: qué protege exactamente
Aquí viene un matiz clave que muchos conductores pasan por alto, y entenderlo bien te va a ahorrar sorpresas. El SOAT está diseñado, en términos generales, para cubrir la responsabilidad frente a terceros. Es decir, se enfoca en las lesiones o daños que un accidente pueda causarle a otras personas. Es una red de protección social pensada para que, si ocurre lo peor, las víctimas tengan un respaldo básico garantizado por ley.
Lo que el SOAT no tiene como objetivo principal es proteger tu propia moto. Si tu motocicleta sufre daños, si te la roban o si tú mismo necesitas ciertos tipos de asistencia, el seguro obligatorio no fue concebido para resolver esos escenarios. No es una falla del sistema; simplemente es su naturaleza. El SOAT es el piso mínimo legal, no el techo de tu tranquilidad.
La novedad 2026: verificación digital del SOAT
Si hay algo que distingue al 2026, es que el SOAT está entrando de lleno en la era digital. La ATTT y la Superintendencia de Seguros y Reaseguros (SSRP) firmaron un convenio para digitalizar la verificación del Seguro Obligatorio, lo que permite comprobar en tiempo real si una moto tiene su seguro vigente. En la práctica, esto apunta hacia una menor dependencia del documento físico y hacia procesos más ágiles al circular. La lección para ti es simple: mantén tu SOAT al día y tus datos en regla, porque la verificación cada vez es más automática e inmediata.
SOAT = obligatorio. Seguro voluntario = opcional pero recomendable. No son lo mismo.
Esa frase, aunque parezca obvia, es la base sobre la que se construye todo este artículo. El SOAT te pone en regla con la ley. Los seguros voluntarios son otra historia: amplían tu protección mucho más allá de ese mínimo. Y como la mayoría de las dudas reales de los motociclistas nacen justo en esa frontera, entre lo obligatorio y lo opcional, conviene detenernos a entenderla con calma.
Si estás dando tus primeros pasos en el mundo de las dos ruedas, te recomendamos combinar esta lectura con nuestra guía para comprar tu primera moto en Panamá, donde el SOAT encaja de forma natural dentro del proceso de compra. Ahora que sabemos cuál es el piso mínimo, la pregunta lógica es: ¿qué más existe por encima de él?
SOAT vs. seguros voluntarios: hasta dónde te cubre cada uno
Imagina tu protección como un edificio. El SOAT es los cimientos: imprescindibles, exigidos por ley, pero por sí solos no te dan un lugar donde vivir cómodo. Los seguros voluntarios son los pisos que construyes encima según lo que necesites y puedas pagar. Esta imagen mental resuelve, de una vez, una de las confusiones más comunes del motociclista panameño: cumplir con el SOAT es necesario, pero no significa estar totalmente protegido. Y no porque haya algo mal con el sistema, sino porque cada seguro tiene un propósito distinto.
Repasemos el SOAT como base. Su función, como vimos, es responder frente a terceros dentro de ciertos límites que fija la norma. Es una cobertura noble y necesaria, pero acotada. Lo que queda por fuera de ese propósito es, precisamente, lo que más preocupa a muchos conductores en su día a día: su propia moto. Si te caes solo en una curva mojada —algo nada raro en la temporada de lluvias panameña—, si un ladrón se lleva tu motocicleta de la esquina donde la estacionaste, o si necesitas cubrir tus propios gastos médicos, esas son situaciones que el obligatorio no necesariamente contempla.
El seguro voluntario como capa de tranquilidad
Aquí es donde entran los seguros voluntarios. Son coberturas adicionales que contratas por decisión propia y que amplían la protección según el paquete que elijas. Puedes sumar protección para los daños a tu propia moto, respaldo ante robo, asistencia en la vía o cobertura de gastos médicos para ti como conductor. La clave de la palabra “voluntario” es que tú decides cuánto construir encima de los cimientos.
El SOAT te pone en regla; el seguro voluntario te da tranquilidad.
Esa distinción es el corazón de una buena decisión. Para profundizar en los conceptos de cobertura con una fuente oficial y neutral, vale la pena darle un vistazo al material de educación financiera sobre seguros de la Superintendencia de Seguros y Reaseguros de Panamá. Es información confiable, sin intereses comerciales, pensada justo para que el consumidor entienda lo que contrata.
¿Por qué esta diferencia importa tanto?
Porque el presupuesto de cada quien es distinto y el riesgo que cada uno está dispuesto a asumir también. Un estudiante que usa su moto para ir a clases unas cuantas veces por semana tiene necesidades diferentes a las de un repartidor que recorre la ciudad entera ocho horas al día. No existe una respuesta universal, y cualquiera que te diga que “todos deberían tener X cobertura” está simplificando de más. La decisión de ampliar protecciones depende por completo de tu perfil, tu uso y tu capacidad de pago.
Lo importante es que decidas con los ojos abiertos. Saber que el SOAT es el piso y que todo lo demás es construcción opcional te da el poder de elegir sin presiones. Y si estás evaluando el costo total de tener una moto frente a otras opciones de movilidad, nuestro análisis de ¿moto o carro en Ciudad de Panamá? complementa muy bien esta reflexión sobre costos.
Con la frontera entre lo obligatorio y lo opcional ya clara, llegó el momento de abrir el abanico y ver qué tipos de seguro voluntario vas a encontrar cuando empieces a cotizar.
Tipos de seguro de moto en Panamá explicados de forma general
Cuando pidas tu primera cotización, probablemente te presentarán varias opciones con nombres distintos según la compañía. Puede sentirse abrumador al principio, pero la buena noticia es que casi todos los paquetes caben dentro de tres grandes categorías. Si entiendes estos tipos de seguro de moto, vas a reconocer el terreno sin importar cómo cada entidad bautice sus productos. Vamos a desglosarlos de lo más básico a lo más completo.
Responsabilidad civil: la cobertura enfocada en terceros
La responsabilidad civil es, dentro de lo voluntario, la cobertura más básica. Su enfoque está en los daños que tú le puedas causar a otros: lesiones a otras personas o daños a la propiedad ajena, como el vehículo de alguien más o un portón que terminó abollado. Conceptualmente se parece al espíritu del SOAT, pero puede ofrecer límites o alcances distintos según lo que contrates. Es la opción de quien quiere un respaldo adicional frente a terceros sin invertir en proteger su propia moto.
Piénsala como el primer escalón por encima del mínimo legal. Da tranquilidad respecto a lo que les pueda pasar a otros, que muchas veces es la parte más costosa e impredecible de un accidente, pero deja tu moto expuesta.
Coberturas intermedias: el punto medio
En el medio del espectro están las coberturas intermedias, que combinan la protección frente a terceros con algunas protecciones puntuales adicionales. Dependiendo del paquete, estas pueden incluir cosas como ciertos gastos médicos, algún tipo de asistencia en la vía o protecciones específicas. La idea es ofrecer un equilibrio entre precio y tranquilidad, sumando beneficios concretos sin llegar al nivel de la cobertura más completa.
Lo importante de las intermedias es que varían muchísimo de una compañía a otra. Dos paquetes con el mismo nombre comercial pueden incluir cosas distintas. Por eso, más que fijarte en la etiqueta, debes fijarte en el contenido real de la póliza.
Cobertura amplia o todo riesgo: la más completa
En la cima está la cobertura amplia, también conocida como todo riesgo. Es la opción más completa y, como su nombre lo sugiere, suele incluir protección para tu propia moto además de la responsabilidad frente a terceros. Es el tipo de cobertura que piensa en el escenario donde el afectado eres tú y tu motocicleta, no solo los demás.
Un par de advertencias honestas sobre el término “todo riesgo”: no significa, literalmente, que todo esté cubierto sin condiciones. Siempre existen límites, deducibles y exclusiones. El nombre transmite amplitud, pero el detalle está —como siempre— en la póliza.
Una regla de oro para cualquier tipo de seguro: los nombres y el contenido de cada paquete varían entre compañías. Lee siempre las condiciones completas antes de firmar.
Para entender bien las opciones, conviene manejar cuatro conceptos que definiremos a lo largo del artículo: la cobertura (qué protege), el deducible (lo que tú asumes de tu bolsillo cuando usas el seguro), las exclusiones (lo que la póliza expresamente no cubre) y la suma asegurada (el monto máximo que responde la compañía). Dominar estos cuatro términos te convierte, de inmediato, en un comprador mucho más inteligente.
Mientras piensas en proteger tu moto financieramente, no olvides la protección física: nuestra guía de cascos y equipo de seguridad en Panamá va de la mano con cualquier póliza. Y si quieres que tu moto se mantenga en el mejor estado —algo que facilita conservarla y asegurarla—, revisa nuestra guía completa de mantenimiento de motos Honda.
Ahora que conoces las tres categorías en palabras, nada ayuda más que verlas lado a lado. Pasemos a una comparación clara y neutral.
¿Qué cubre cada tipo? Tabla comparativa neutral
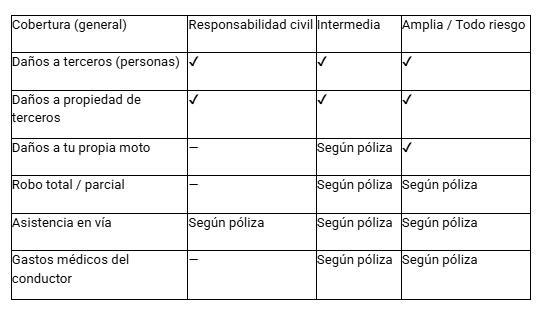
A veces una tabla dice más que tres párrafos. Para que puedas visualizar de un vistazo qué suele incluir cada tipo de seguro de moto, aquí tienes una comparación general. Antes de leerla, un recordatorio importante: esto no es un ranking ni una recomendación de ninguna compañía. Es una guía orientativa para que llegues preparado a tu cotización. Lo que realmente aplica a tu caso es, siempre, lo que diga tu póliza.
Cómo leer esta tabla sin equivocarte
Fíjate en que hay tres tipos de marca, y cada uno dice algo distinto. El símbolo ✔ indica que esa protección suele estar incluida en ese tipo de seguro. El guion (—) indica que, por lo general, esa protección no forma parte de ese nivel de cobertura. Y la frase “según póliza” es, quizás, la más honesta de todas: significa que puede o no estar incluida, dependiendo de las condiciones específicas que contrates.
Esa expresión “según póliza” aparece varias veces a propósito. Es un reflejo fiel de la realidad del mercado: la asistencia en vía, el robo y los gastos médicos del conductor son coberturas que se comportan de maneras muy diversas según la compañía y el paquete. No asumas nada. Pregunta directamente: “¿Mi póliza cubre robo total? ¿Y robo parcial de piezas? ¿Incluye asistencia en vía las 24 horas?” Las respuestas concretas valen oro.
Esto es una guía, no una verdad absoluta
Vale la pena insistir en tres frases que deberías llevarte grabadas de esta sección. Primero: esto es una guía general; lo que realmente aplica es lo que diga tu póliza. Segundo: dos seguros del mismo tipo pueden tener contenidos distintos, así que compara el detalle, no la etiqueta. Tercero: ninguna fila de esta tabla sustituye la lectura completa de las condiciones.
Si quieres respaldar estas definiciones con una fuente oficial y sin interés comercial, el portal de educación financiera de la Superintendencia de Seguros y Reaseguros explica cada concepto de cobertura de forma clara y neutral. Es una excelente lectura complementaria antes de firmar cualquier documento.
Con la claridad de qué cubre cada tipo, surge de forma inevitable la siguiente gran pregunta, la que todos quieren resolver desde el minuto uno: ¿cuánto cuesta esto y por qué varía tanto de una persona a otra?
¿De qué depende el costo del seguro de tu moto?
Aquí llega la pregunta del millón, y la respuesta más honesta es también la más desafiante: depende. No existe un precio único de seguro de moto en Panamá, y cualquiera que te prometa una cifra exacta sin conocer tu situación te está contando solo una parte de la historia. El costo del seguro de moto se construye como un rompecabezas donde cada pieza es un factor de tu perfil. Entender esas piezas te permite anticipar, grosso modo, por qué tu cotización será más alta o más baja que la de tu vecino.
Cilindraje y tipo de moto
El primero y uno de los más determinantes es el cilindraje y tipo de moto. No es lo mismo asegurar una Navi, pensada para la movilidad urbana ágil y económica, que asegurar una motocicleta de mayor cilindraje o de alta gama. A mayor cc, mayor valor y, a menudo, mayor potencia, lo que suele traducirse en primas distintas. Una CBF150S o una XR150L se sitúan en un rango diferente al de modelos insignia como la CRF1100 Africa Twin. La lógica es intuitiva: el seguro protege un bien, y mientras más vale ese bien, más representa reponerlo o repararlo.
Edad, experiencia e historial del conductor
El segundo factor eres tú. La edad y la experiencia del conductor forman parte del perfil de riesgo general que evalúa cualquier compañía. Del mismo modo, tu historial como conductor cuenta una historia sobre tus hábitos al manejar. Estos elementos no son juicios personales, sino parte de un modelo estadístico que busca estimar probabilidades. Es la misma lógica que se aplica en prácticamente todos los seguros del mundo.
Uso personal vs. trabajo o delivery
El tercer factor es el uso que le das a la moto. Una moto que sale a pasear los fines de semana no enfrenta la misma exposición que una moto de mensajería o reparto, que recorre la ciudad entera durante largas jornadas, bajo sol y lluvia, parando y arrancando cientos de veces al día. El uso intensivo —delivery, mensajería, trabajo— incrementa la exposición al riesgo y, por lo tanto, influye en la cotización. Si usas tu moto como herramienta de trabajo, es fundamental declararlo con honestidad, porque de eso depende que tu cobertura responda cuando la necesites.
Zona de circulación y nivel de cobertura
La zona donde circulas y resides también entra en la ecuación, pues las condiciones de tráfico y riesgo varían de un punto a otro del país. Y finalmente, dos decisiones que están en tus manos: el nivel de cobertura que elijas y el deducible. La relación es bastante directa en términos generales: a mayor cobertura, mayor prima, porque la compañía asume más riesgos; y a mayor deducible, menor prima, porque tú asumes una porción mayor del costo cuando usas el seguro. Jugar con esas dos palancas te permite ajustar la cotización a tu presupuesto.
Por eso no existe un precio único; cada cotización es personal. Lo mejor es pedir la tuya.
Todo esto conecta con una idea más grande que recorre toda esta guía: el seguro es una pieza del costo total de propiedad de una moto. Para dimensionarlo bien, vale la pena revisar cuánto representa la moto en sí —puedes verlo en nuestra guía de precios de motos en Panamá— y cómo encaja todo con tu plan de pagos, algo que explicamos en nuestra guía de financiamiento de motos Honda en Panamá. Muchos compradores planifican el seguro y la cuota al mismo tiempo, y es una práctica muy sensata.
Si el costo depende tanto de tu perfil, el siguiente paso natural es ayudarte a identificar cuál es tu perfil y qué seguro tiene más sentido para ti.
¿Cuál seguro necesitas según tu perfil?
Toda la teoría anterior cobra vida cuando la aterrizamos a casos reales. Porque no es lo mismo un repartidor que un estudiante, ni un comprador primerizo que el dueño de una moto de aventura. A continuación encontrarás cuatro perfiles frecuentes en Panamá, con una orientación general para cada uno. Recuerda que esto es justamente eso, una orientación: tu asesor de seguros es quien te ayuda a afinar los detalles finales.
El repartidor o mensajero: la moto es tu herramienta de trabajo
Si vives de tu moto, tu moto no puede fallarte, y tú no puedes quedarte sin ingresos por un imprevisto. Para quien hace delivery o mensajería, con un uso intensivo diario, suele tener mucho sentido evaluar una cobertura más amplia y, muy especialmente, la asistencia en vía. ¿Por qué? Porque una moto detenida a mitad de jornada es dinero que se deja de ganar. La asistencia que te lleva de vuelta al camino rápido, la protección frente a robo y la cobertura de tus propios gastos médicos dejan de ser lujos y se vuelven decisiones de negocio. Tu moto es tu socia de trabajo; protégela como tal.
El commuter urbano: equilibrio entre cuota y tranquilidad
Si usas tu moto principalmente para ir y volver del trabajo o los estudios, esquivando el tráfico de la ciudad, tu meta es el equilibrio. Cumplir con el SOAT es el punto de partida obligatorio, y a partir de ahí vale la pena evaluar una cobertura intermedia que te dé respaldo sin disparar el costo. El commuter típico quiere dormir tranquilo sabiendo que, si pasa algo, no queda totalmente desamparado, pero sin pagar por protecciones que su uso moderado quizás no justifique. Es el perfil donde la conversación honesta con un asesor rinde más frutos.
El comprador de primera moto: empieza por lo esencial
Si esta es tu primera moto, respira: no necesitas entenderlo todo de golpe. El camino sensato es empezar por lo fundamental —asegurarte de tener tu SOAT vigente— y luego, con calma, ir sumando las coberturas que tu presupuesto permita. No hay prisa por contratar el paquete más completo del mercado si recién estás arrancando. Lo importante es circular en regla y proteger lo básico mientras ganas experiencia. Nuestra guía para comprar tu primera moto en Panamá es el compañero ideal para este momento, porque pone el seguro en el contexto de todo lo demás que implica estrenar moto.
El dueño de una moto de alta gama: proteger la inversión
Cuando tu moto es un modelo insignia como la CRF1100 Africa Twin, la matemática cambia. Una inversión mayor justifica una protección mayor. Para estos casos, una cobertura amplia o todo riesgo suele tener todo el sentido del mundo, porque el costo de reponer o reparar una moto de este nivel es significativo. Aquí el seguro no es un gasto, sino una forma de cuidar un patrimonio importante. La tranquilidad de rodar sabiendo que tu inversión está respaldada bien vale la prima.
Sea cual sea tu perfil, hay dos cosas que no cambian nunca. La primera: conduce siempre con casco y licencia vigente. La segunda: el seguro y la licencia van de la mano como requisitos para circular legalmente, así que mantén ambos al día. Si quieres repasar el tema de la licencia, tenemos una guía dedicada a los requisitos y trámites de la licencia de moto en Panamá 2026. Y si todavía estás eligiendo modelo según tu perfil, nuestro catálogo de las mejores motos Honda en Panamá 2026 te ayuda a conectar tu estilo de vida con la moto adecuada.
Con tu perfil ya identificado, estás listo para el paso más práctico de todos: cotizar de forma inteligente y sin que te vendan humo.
Cómo cotizar tu seguro de moto de forma inteligente
Llegamos a la parte accionable. Cotizar bien no es cuestión de suerte ni de encontrar al vendedor más simpático; es cuestión de método. Si sigues estos pasos, vas a tomar una decisión informada y vas a evitar las sorpresas más comunes. Y recuerda: Honda Motos Panamá no vende seguros, así que lo que te contamos aquí es un consejo neutral, pensado solo en tu beneficio.
Compara varias opciones antes de decidir
El primer mandamiento es nunca quedarte con la primera cotización. Pide varias opciones por tu cuenta y compáralas con calma. Distintas compañías pueden ofrecerte coberturas similares a precios diferentes, o precios similares con coberturas diferentes. Solo comparando descubres dónde está el verdadero valor. No es desconfianza; es sentido común de consumidor inteligente.
Lee la póliza completa, no solo el resumen
El segundo mandamiento, y quizás el más importante: lee la póliza completa. No te quedes con el folleto bonito ni con el resumen verbal. Busca activamente cuatro cosas en el documento: las coberturas (qué está incluido), las exclusiones (qué está expresamente excluido, que suele ser la letra que más sorprende), los deducibles (cuánto pones tú de tu bolsillo) y las sumas aseguradas (el tope que paga la compañía). Revisa también la vigencia, para saber exactamente desde y hasta cuándo estás protegido.
Pregunta por escenarios concretos
El tercer mandamiento es volverte específico. En lugar de preguntas genéricas, plantea situaciones reales: “Si me roban la moto completa, ¿qué pasa? ¿Y si solo me roban una pieza?”, “Si me caigo yo solo, ¿la póliza responde?”, “Si uso la moto para delivery, ¿sigo cubierto?”. Las respuestas concretas a escenarios concretos te muestran la verdadera cara de la póliza, mucho mejor que cualquier descripción general.
Ten tus datos listos y tu SOAT al día
Para recibir cotizaciones precisas, ten a la mano los datos de tu moto: modelo, cilindraje, uso que le das y zona donde circulas. Mientras más exacta sea la información que entregas, más realista será el precio que te den. Y no olvides un punto clave del 2026: la verificación del SOAT avanza hacia lo digital y en tiempo real, así que mantén tu seguro obligatorio vigente y tus datos en regla. Para los requisitos de circulación, la fuente oficial es el portal de la Autoridad del Tránsito y Transporte Terrestre (ATTT), y para entender los conceptos antes de contratar, el portal de educación financiera de la Superintendencia de Seguros y Reaseguros es tu mejor aliado neutral.
Tu checklist para cotizar sin estrés
Para que no se te escape nada, aquí tienes un resumen en forma de lista que puedes guardar y repasar justo antes de cotizar:
- Pide al menos tres cotizaciones de distintas compañías y compáralas con calma.
- Lee la póliza completa, prestando especial atención a las exclusiones.
- Revisa deducibles y sumas aseguradas para saber qué pones tú y qué pone la compañía.
- Pregunta por escenarios concretos: robo, caída propia, uso para trabajo.
- Confirma la vigencia del seguro y mantén tu SOAT al día.
- Ten tus datos listos: modelo, cilindraje, uso y zona de circulación.
Con este método tienes el control. Tú decides; nosotros solo te damos las herramientas. Y antes de cerrar, conviene recordar que el seguro, por importante que sea, es apenas una pieza del panorama completo de tener tu Honda.
Preguntas frecuentes sobre el seguro de moto en Panamá
¿Es obligatorio el seguro de moto en Panamá?
Sí. El Seguro Obligatorio Básico de Accidentes de Tránsito (SOAT) es exigido por ley para todos los vehículos a motor que circulan en el país, incluidas las motocicletas. Es el requisito mínimo para rodar en regla.
¿Qué diferencia hay entre el SOAT y un seguro todo riesgo?
El SOAT es obligatorio y se enfoca en la responsabilidad frente a terceros. El seguro todo riesgo es voluntario y mucho más amplio: suele incluir protección para tu propia moto, además de los terceros. Uno es el piso legal; el otro, una capa extra de tranquilidad.
¿Qué cubre el SOAT para motos?
En términos generales, el SOAT está orientado a cubrir lesiones o daños causados a terceros dentro de los límites que fija la norma. No está diseñado como objetivo principal para proteger tu propia motocicleta ante robo o daños.
¿De qué depende el precio del seguro de moto?
De varios factores combinados: el cilindraje y tipo de moto, tu edad y experiencia, el uso que le das (personal o de trabajo), la zona donde circulas, tu historial, el nivel de cobertura que elijas y el deducible. Por eso cada cotización es personal.
¿Qué seguro necesito si uso mi moto para delivery?
El uso intensivo de reparto aumenta tu exposición, por lo que suele convenir evaluar una cobertura más amplia y asistencia en vía. Lo esencial es declarar honestamente que usas la moto para trabajo, para que la cobertura responda correctamente.
¿Honda Motos Panamá vende seguros?
No. Orientamos de forma educativa y neutral para que elijas con criterio, y te acompañamos con la moto, los repuestos originales y el servicio autorizado.
Conclusión: el seguro es una pieza del panorama completo
Si hay tres ideas que vale la pena llevarte de esta guía sobre el seguro de moto en Panamá, son estas. Primero, el SOAT es obligatorio: es el piso mínimo legal para circular y, en 2026, su verificación es cada vez más digital. Segundo, los seguros voluntarios amplían tu tranquilidad, protegiendo lo que el obligatorio no contempla, como tu propia moto o tus gastos médicos. Y tercero, tanto el costo como el tipo ideal dependen de tu perfil: tu moto, tu uso, tu experiencia y tu presupuesto escriben la cotización que te corresponde.
Pero hay una lección más grande que atraviesa todo esto. El seguro no vive solo; es parte del costo total de propiedad de tu moto, junto con el precio de compra, el financiamiento y el mantenimiento. Verlo así, como un ecosistema y no como un gasto aislado, te permite planificar con cabeza fría y disfrutar tu moto sin sobresaltos financieros. Una moto confiable y bien mantenida, además, es más fácil y más tranquila de asegurar y conservar con el tiempo. Para cerrar ese círculo, te recomendamos nuestra guía completa de mantenimiento de motos Honda y, si quieres seguir pensando en costos totales desde otro ángulo, nuestro análisis de moto o carro en Ciudad de Panamá.
Y nunca sobra repetirlo, porque es lo que de verdad te protege cada día: conduce siempre con casco y licencia vigente.
¿Listo para elegir tu Honda?
Ahora que entiendes el seguro de moto de principio a fin, el siguiente paso es la parte emocionante: elegir la moto que te acompañará en el camino. ¿Listo para elegir tu Honda? Cotiza tu Honda por WhatsApp hoy. El proceso es sencillo, cercano y sin presiones.
Recuerda cómo funciona esto: aseguras tu moto con la compañía que tú prefieras —tú tienes el control y las herramientas para decidir— y cuentas con Honda Motos Panamá para lo que realmente es lo nuestro: la moto, los repuestos originales y el servicio autorizado que la mantiene rodando por años. Somos tu aliado en la máquina, el respaldo y el servicio.
Si estás planificando tu compra, puedes explorar nuestro catálogo de motos Honda para encontrar el modelo ideal según tu perfil, o conocer nuestros planes de financiamiento para que la cuota encaje en tu presupuesto. Financiamiento disponible, sujeto a aprobación de crédito.
Toma la decisión informada que te mereces, protege tu inversión como más te convenga y disfruta cada kilómetro. Y, por última vez porque de verdad importa: conduce siempre con casco y licencia vigente.